

 Подпишитесь на Telegram-канал
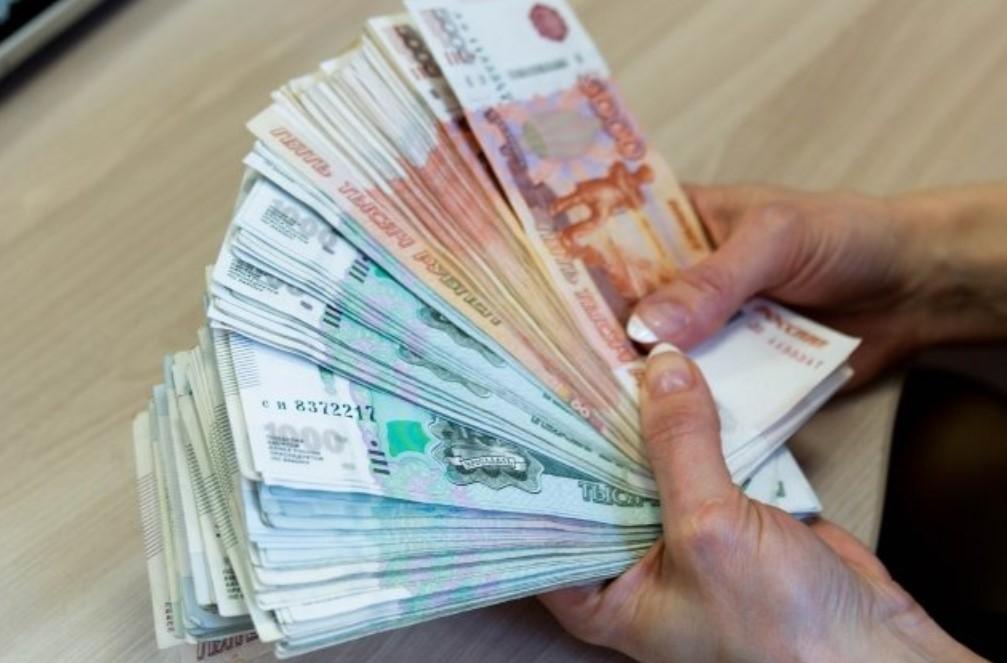
Российские кредитные организации получили право запрашивать у своих клиентов документальное подтверждение легальности происхождения денежных средств, если финансовые операции кажутся им слишком крупными или нетипичными. При этом пристальное внимание банковских служб финмониторинга привлекают не только операции по открытию новых депозитов, но и внесение значительных сумм наличными, а также необычные денежные переводы.
Кандидат экономических наук Алёна Габудина объяснила «МегаТюмени», в каких именно ситуациях обычному гражданину могут задать вопросы о деньгах и почему стандартный перевод ко дню рождения не приравнивается к незадекларированному доходу.
По словам эксперта, ключевое значение имеет исходный источник поступления денег на счет. Если средства уже легально находились на банковской карте клиента, и он просто принял решение переложить их на депозитный счет, такая операция выглядит абсолютно стандартно и не вызывает подозрений. Например, если на карте лежит 300 тысяч рублей, и владелец решает оформить вклад на 200 тысяч, вопросов со стороны банка не возникнет. Однако если клиент подойдет к банкомату и внесет 200 тысяч рублей наличными, а затем оформит вклад, финансовая организация вполне может запросить документы, разъясняющие источник этих наличных средств.
Право банков устанавливать происхождение денег закреплено в федеральном законе № 115-ФЗ. Тем не менее, в мае 2026 года Банк России дополнительно рекомендовал всем кредитным организациям усилить контроль за крупными операциями с наличными деньгами и проводить их ежедневный анализ.
Отдельно специалист затронула тему переводов от других физических лиц. Не каждый подобный платеж считается доходом, облагаемым налогом. Возврат долга, алименты или денежный подарок не образуют обязанности по уплате НДФЛ. Внимание привлекает лишь системная картина: регулярные крупные поступления, не соответствующие обычному финансовому поведению владельца счета.
 Подпишитесь на нас в max