

 Подпишитесь на Telegram-канал
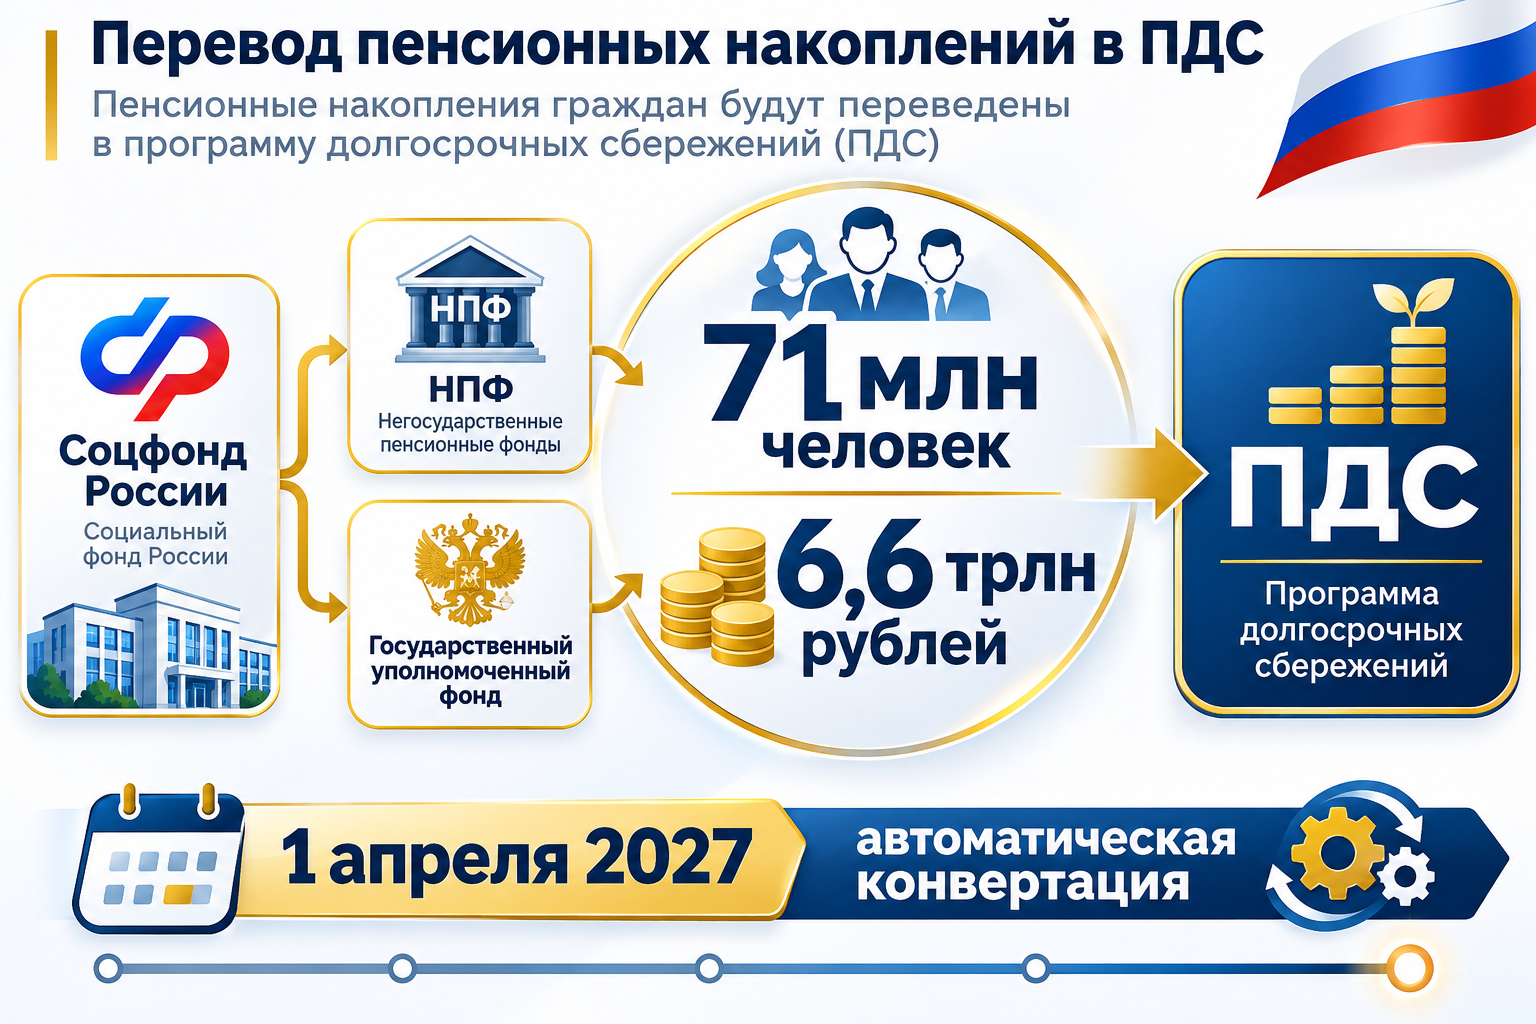
Правительственная комиссия одобрила масштабную реформу пенсионной системы, которая может затронуть практически каждого работающего россиянина. С 1 апреля 2027 года накопительная часть пенсии граждан — а это около 6,6 трлн рублей, принадлежащих 71 млн человек, — может быть автоматически переведена в программу долгосрочных сбережений (ПДС). Что именно предлагает Минфин, как будет работать механизм «автоконвертации» и можно ли будет отказаться от перевода.
Что предлагает Минфин
Ведомство подчеркивает: страховая пенсия, которую платит Социальный фонд России (СФР), и порядок учета пенсионных баллов останутся нетронутыми. Речь идет исключительно о накопительной части, формирование которой было заморожено еще в 2014 году.
По задумке Минфина, перевод даст гражданам больше свободы. В ПДС предусмотрены:
Гибкие выплаты: деньги можно будет получать пожизненно, на определенный срок (от 10 лет) или единовременно.
Налоговые вычеты: 13–15% с суммы личных взносов до 400 тыс. рублей в год.
Государственное софинансирование: до 36 тыс. рублей в год в течение 10 лет.
Наследование: возможность передать сбережения родственникам.
Особые жизненные ситуации: досрочный доступ к деньгам при дорогостоящем лечении или потере кормильца.
Эксперт по финансовым сервисам Андрей Бархота отмечает, что это решение проблемы «молчунов» — граждан, чьи деньги лежат в ВЭБ.РФ без активного управления. Для них создадут уполномоченный фонд (объединение ВЭБ.РФ и группы ВТБ), где будет действовать пятилетняя гарантия безубыточности вложений.
Кого затронет нововведение
Под автоматический перевод попадают два типа накоплений:
· Средства «молчунов» (около 2,98 трлн рублей), которыми управляет государственная корпорация ВЭБ.РФ.
· Средства клиентов негосударственных пенсионных фондов (НПФ) — около 3,6 трлн рублей.
Руководитель юридического отдела профсоюза «Новый Труд» Сергей Довгаль поясняет, что в текущей версии законопроекта механизм отказа прямо не прописан. Логика «перевода в силу закона» означает, что без личного заявления гражданина деньги уйдут в ПДС автоматически. Ранее обсуждались сроки для отказа (до 31 декабря или 31 января), но финальная конфигурация станет ясна только ко второму чтению в Госдуме. После перевода вернуть средства обратно в систему обязательного пенсионного страхования будет невозможно.
Как будет проходить автоконвертация
Согласно законопроекту, внесенному в Госдуму 6 ноября, процесс разбит на этапы:
Январь – март 2027 года: Период подготовки. Граждан перестанут принимать новые договоры ОПС. СФР и НПФ начнут рассылать уведомления о предстоящем переводе через «Госуслуги» и личные кабинеты.
1 апреля 2027 года: Старт автоматической конвертации. Формирование накопительной пенсии прекращается. Средства переводятся в пенсионные резервы НПФ как единовременный взнос на счета ПДС.
Апрель – май 2027 года: Рассылка уведомлений об окончании конвертации с указанием итоговой суммы.
2027–2029 годы: Двухлетнее «окно», в течение которого можно сменить НПФ без потери инвестиционного дохода.
Что будет с накоплениями и как их получить
Правовой режим средств меняется, но сами деньги остаются прежними. Забрать их можно будет после 15 лет участия в программе (с апреля 2042 года) либо при достижении 55 лет (женщины) и 60 лет (мужчины).
Важный нюанс: переведенные пенсионные накопления защищены государством в полном объеме и не входят в стандартный лимит страхования АСВ в 2,8 млн рублей. Однако льготы (вычет и софинансирование) будут действовать только на новые личные взносы участника, а не на автоматически переведенную сумму.
Что делать гражданам сейчас
Пока законопроект не принят, паниковать не стоит, но проверить состояние своих счетов необходимо. Это можно сделать через портал «Госуслуги», в клиентской службе СФР или в своем НПФ.
Член совета директоров КАО «Азот» Анастасия Горелкина советует следить за доработкой документа. Если закон примут, у «молчунов» будет два года, чтобы выбрать другой фонд без потери дохода. Клиентам НПФ стоит изучить условия своего фонда: при досрочном переходе (чаще раза в пять лет) инвестиционный доход за текущий период «сгорает».
Инициатива Минфина призвана превратить «замороженные» триллионы в работающий инструмент долгосрочных сбережений. Однако отсутствие в текущей версии закона четкого механизма отказа делает реформу фактически принудительной для миллионов россиян, которые привыкли не вмешиваться в пенсионные вопросы. Окончательные правила игры станут известны только после прохождения документа через Госдуму.
· Средства «молчунов» (около 2,98 трлн рублей), которыми управляет государственная корпорация ВЭБ.РФ.· Средства клиентов негосударственных пенсионных фондов (НПФ) — около 3,6 трлн рублей.
Руководитель юридического отдела профсоюза «Новый Труд» Сергей Довгаль поясняет, что в текущей версии законопроекта механизм отказа прямо не прописан. Логика «перевода в силу закона» означает, что без личного заявления гражданина деньги уйдут в ПДС автоматически. Ранее обсуждались сроки для отказа (до 31 декабря или 31 января), но финальная конфигурация станет ясна только ко второму чтению в Госдуме. После перевода вернуть средства обратно в систему обязательного пенсионного страхования будет невозможно.
Как будет проходить автоконвертация
Согласно законопроекту, внесенному в Госдуму 6 ноября, процесс разбит на этапы:
Январь – март 2027 года: Период подготовки. Граждан перестанут принимать новые договоры ОПС. СФР и НПФ начнут рассылать уведомления о предстоящем переводе через «Госуслуги» и личные кабинеты.
1 апреля 2027 года: Старт автоматической конвертации. Формирование накопительной пенсии прекращается. Средства переводятся в пенсионные резервы НПФ как единовременный взнос на счета ПДС.
Апрель – май 2027 года: Рассылка уведомлений об окончании конвертации с указанием итоговой суммы.
2027–2029 годы: Двухлетнее «окно», в течение которого можно сменить НПФ без потери инвестиционного дохода.
Что будет с накоплениями и как их получить
Правовой режим средств меняется, но сами деньги остаются прежними. Забрать их можно будет после 15 лет участия в программе (с апреля 2042 года) либо при достижении 55 лет (женщины) и 60 лет (мужчины).
Важный нюанс: переведенные пенсионные накопления защищены государством в полном объеме и не входят в стандартный лимит страхования АСВ в 2,8 млн рублей. Однако льготы (вычет и софинансирование) будут действовать только на новые личные взносы участника, а не на автоматически переведенную сумму.
Что делать гражданам сейчас
Пока законопроект не принят, паниковать не стоит, но проверить состояние своих счетов необходимо. Это можно сделать через портал «Госуслуги», в клиентской службе СФР или в своем НПФ.
Член совета директоров КАО «Азот» Анастасия Горелкина советует следить за доработкой документа. Если закон примут, у «молчунов» будет два года, чтобы выбрать другой фонд без потери дохода. Клиентам НПФ стоит изучить условия своего фонда: при досрочном переходе (чаще раза в пять лет) инвестиционный доход за текущий период «сгорает».
Инициатива Минфина призвана превратить «замороженные» триллионы в работающий инструмент долгосрочных сбережений. Однако отсутствие в текущей версии закона четкого механизма отказа делает реформу фактически принудительной для миллионов россиян, которые привыкли не вмешиваться в пенсионные вопросы. Окончательные правила игры станут известны только после прохождения документа через Госдуму.
 Подпишитесь на нас в max